

とある月商500~600万円のサロン2店舗経営者から、
運転資金700万円に続いて
新店舗の設備資金1000万円の調達について聞かれて答えた話。
社長の問い
「今回、人員増加の運転資金と消費税の納税資金で700万円借りました。
3か月後に新店舗の計画があります。
再び1000万円ほど設備資金を借りたいのですが、大丈夫でしょうか?」
私の回答
「短期間での再調達になり、
一度断られると3~6か月判定が変わらないことが多いので、
借入の目的や銀行同士の役割分担を整理しながら
作戦を練って丁寧にいきましょう。」
有利な資金調達に向けた基礎知識
一口に銀行と言っても、いくつかの種類に分かれていて、
融資判断や融資金額にも傾向があります。
まずは前提知識として、個人事業主から年商10億円前後までの視点で
付き合うことが多い銀行の特徴を押さえましょう。
| ジャンル | 傾向 | 融資金額の目安等 |
| 都銀メガバンク | 全国規模だが県内支店が少ない。 取引規模がないと審査受付が難しい。 |
5000万円以上 |
| 県の上位地銀 | 県内~隣県での利便性が高い。 審査はしっかり目。 |
100万~ |
| その他地銀 | 県内~隣県での利便性が高い。 審査は店舗の営業視点が入りやすい。 |
100万~ |
| 信金・信組 | 県内での利便性が高い。 審査は店舗の営業視点が反映されやすい。 |
50万~ |
| 公庫 | 預金口座がなく、他銀行を通じた取引。 審査しっかりだが、金利が低いことが多い。 |
50万~ |
| 商工中金・JA系など | 融資目的が制度融資などと合致すれば 有利な条件で実行されることがある。 |
内容次第 |
例えば創業融資のセオリーとしては、以下のような展開がオススメです。
- 起業前に商工会議所に入り経営相談しながら「事業計画の作成」を体感しながら公庫で創業融資を検討する。
- 創業後、数カ月の実績や決算書が出来た頃に
口座を開設して今後メイン行にしていく地銀で保証協会付きの小口融資を得る。 - 1~2年間の返済実績を積みながら、
車や複合機などの購入時にプロパーで設備借入の小口実績を作る。 - その他地銀や信金などの他行の借入を開始する。
- メイン行で1000万円以上などの大きめの借入に挑戦する。
慌てて「お金を貸してほしい!」と駆け込んだら、
不利な条件になるか1~2カ月くらいは審査待ちで
資金繰りがきつくて事業運営に支障をきたすので、
早め早めに動くようにしましょう。
借入れ=信用。交渉力の裏付けは「業績」と「情報開示」です。
前提を踏まえたうえで、銀行交渉を有利に進める材料を揃えます。
金融機関側の視点に立つと、
最低限でも融資した金額を回収し終わるまでの数年間は
事業を順調に進めてもらわないと困ります。
その裏付けは、「社長の熱意!」ももちろんですが、
実際に業績がどうなっているのかを丁寧に伝えることが一番大切です。
別のブログで記載した
「業績検討会4点セット」や「月次資金繰り表」をアレンジして、
その時の成行予測版と、融資成功時の修正版を作る等して、
銀行提出用の資料をまとめていきます。
そして資金の使い道については、
見積書や図面を取ったり、運転資金の使い道を一覧にします。
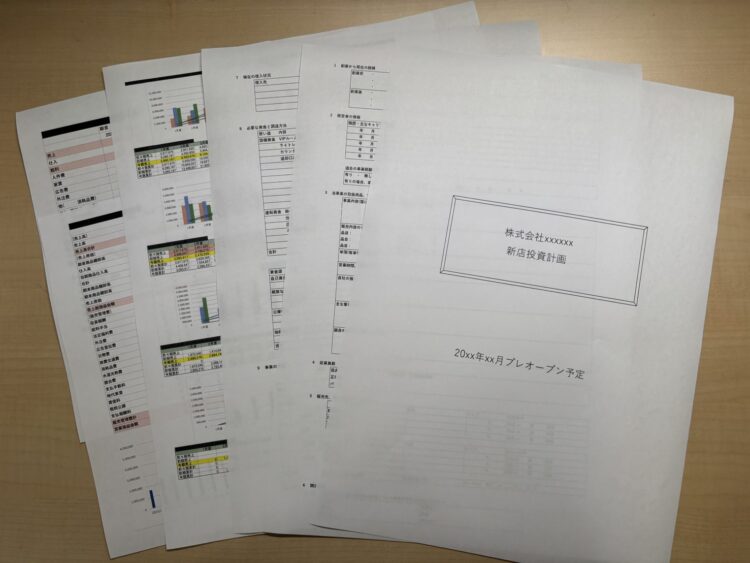
ここで大切なのが、
社長自身が理解していて使い慣れている業績管理ツールを使って
銀行へ説明することです。
先ほどの「社長の熱意!」というものを、
業績数字という計数を共通言語にして銀行マンに熱く語ってください。
銀行交渉は戦略的に。様々な作戦でプロパー融資まで上り詰めていく
資料を準備した上で、どの銀行から話を持ち掛けるのかを検討します。
そして、できるだけ早めに保証料不要で
銀行自体の信用で融資するプロパー融資まで進めていきましょう。
基本的には創業融資のセオリーでお話しした順番通りになるのですが、
それ以外の局面では以下のようなことを考えます。
- 「保証料+銀行金利」よりも「公庫単体の金利」が安いことが多いので、
できるだけ公庫を使う。ただし、審査は丁寧に業績の中身まで見てくる。 - 「メイン地銀の保証協会付き融資」は、
営業店の担当に相談した感触で行けるなら大丈夫なことが多いので、
初期に温度感を測るのに有効。 - 一つのジャンルで融資を受けたら、
3~6カ月は間を空けて次回申込みにしないと、
慌てた印象を持たれるので注意。 - メイン行、公庫を使ってさらに必要な場合に備えて、
最低もう一つぐらいは融資相談ができる相手銀行を準備しておきましょう。 - 公庫(国民生活事業)の一般貸付の融資上限4800万円、
保証協会の無担保の保証上限8000万円を目安に、
地元の金融機関の組み合わせで伸ばします。
公庫と保証協会の枠を1/3~1/2くらい使うあたりで
しっかりと業績の裏付けがあれば
大きめのプロパー融資が狙えるようになります。
補足:ピンチをチャンスに。緊急融資などの制度融資の活用
これは様々なタイミングで政策的に設定されることがあるのですが、
突発的な原油高やコロナ等の疫病、震災などの天災時に、
国や地方自治体が保証料ゼロや金利助成の利子補給を使った
有利な条件で緊急的な制度融資を作ることがあります。
危機からの脱出を図る際に資金量は非常に重要です。
実際の業績への影響が出ている等で
制度の条件に合うことが前提にはなりますが、
経営に有利なものが設定された場合は、
過度にためらわずに活用させていただきましょう。
そして融資時点では危機対応で動けず使途が定まらない場合なども
制度上認められた資金使途の範囲で、
当面使用しない資金は無駄な消費を避けて管理し、
必要となる時期に備えましょう。
銀行は戦略的なパートナーとして上手に付き合っていきましょう
金融機関との交渉は何となく苦手意識を持たれる経営者の方が多いです。
事業を進める中で「メイン行」や「サブメイン行」との関わり方や、
「既存融資の残高推移」や「直近での融資申し込み状況」によっても
最適な申込先は変わります。
そして「担保設定」「社員の給与口座」「外為取引の得意不得意」など、
色々な要因で声をかけるべきタイミングが会社さんごとに変わってきます。
例えば、8カ月かかった5000万円の公庫の融資再実行の支援事例などもあります。
丁寧に、適切なタイミングで戦略的に金融機関と向き合うことで
うまく共存共栄の関係をコーディネートできれば、
事業を滞りなく伸ばすことができると考えております。
銀行融資を通じた経営のステップアップのご相談について
自社の状況だけでなく、他社事例まで含めてご相談いただけます。
銀行対応がうまく進まない状況は事業の停滞につながります。
経営者が戸惑うことなく事業を推進できるように、
現状把握と改善策の立案まで、その道先案内人として我々は行動していきます。
【お電話でのご相談】
TEL: 080-1488-9498(担当:池尻が直接対応いたします)
・現在の税理士様を変えなくてもご相談いただけます
・無理な営業やしつこいご連絡は一切いたしません
・電話に出られない場合は折り返しご連絡いたします
・ご相談内容は秘密厳守いたします
📞 080-1488-9498 に電話する
(※タップで発信できます / 担当:池尻が直接対応)
『ブログの銀行対応の記事を見た』とお伝えいただくとスムーズです
「15~30分程度の初回無料相談も受け付けております」